
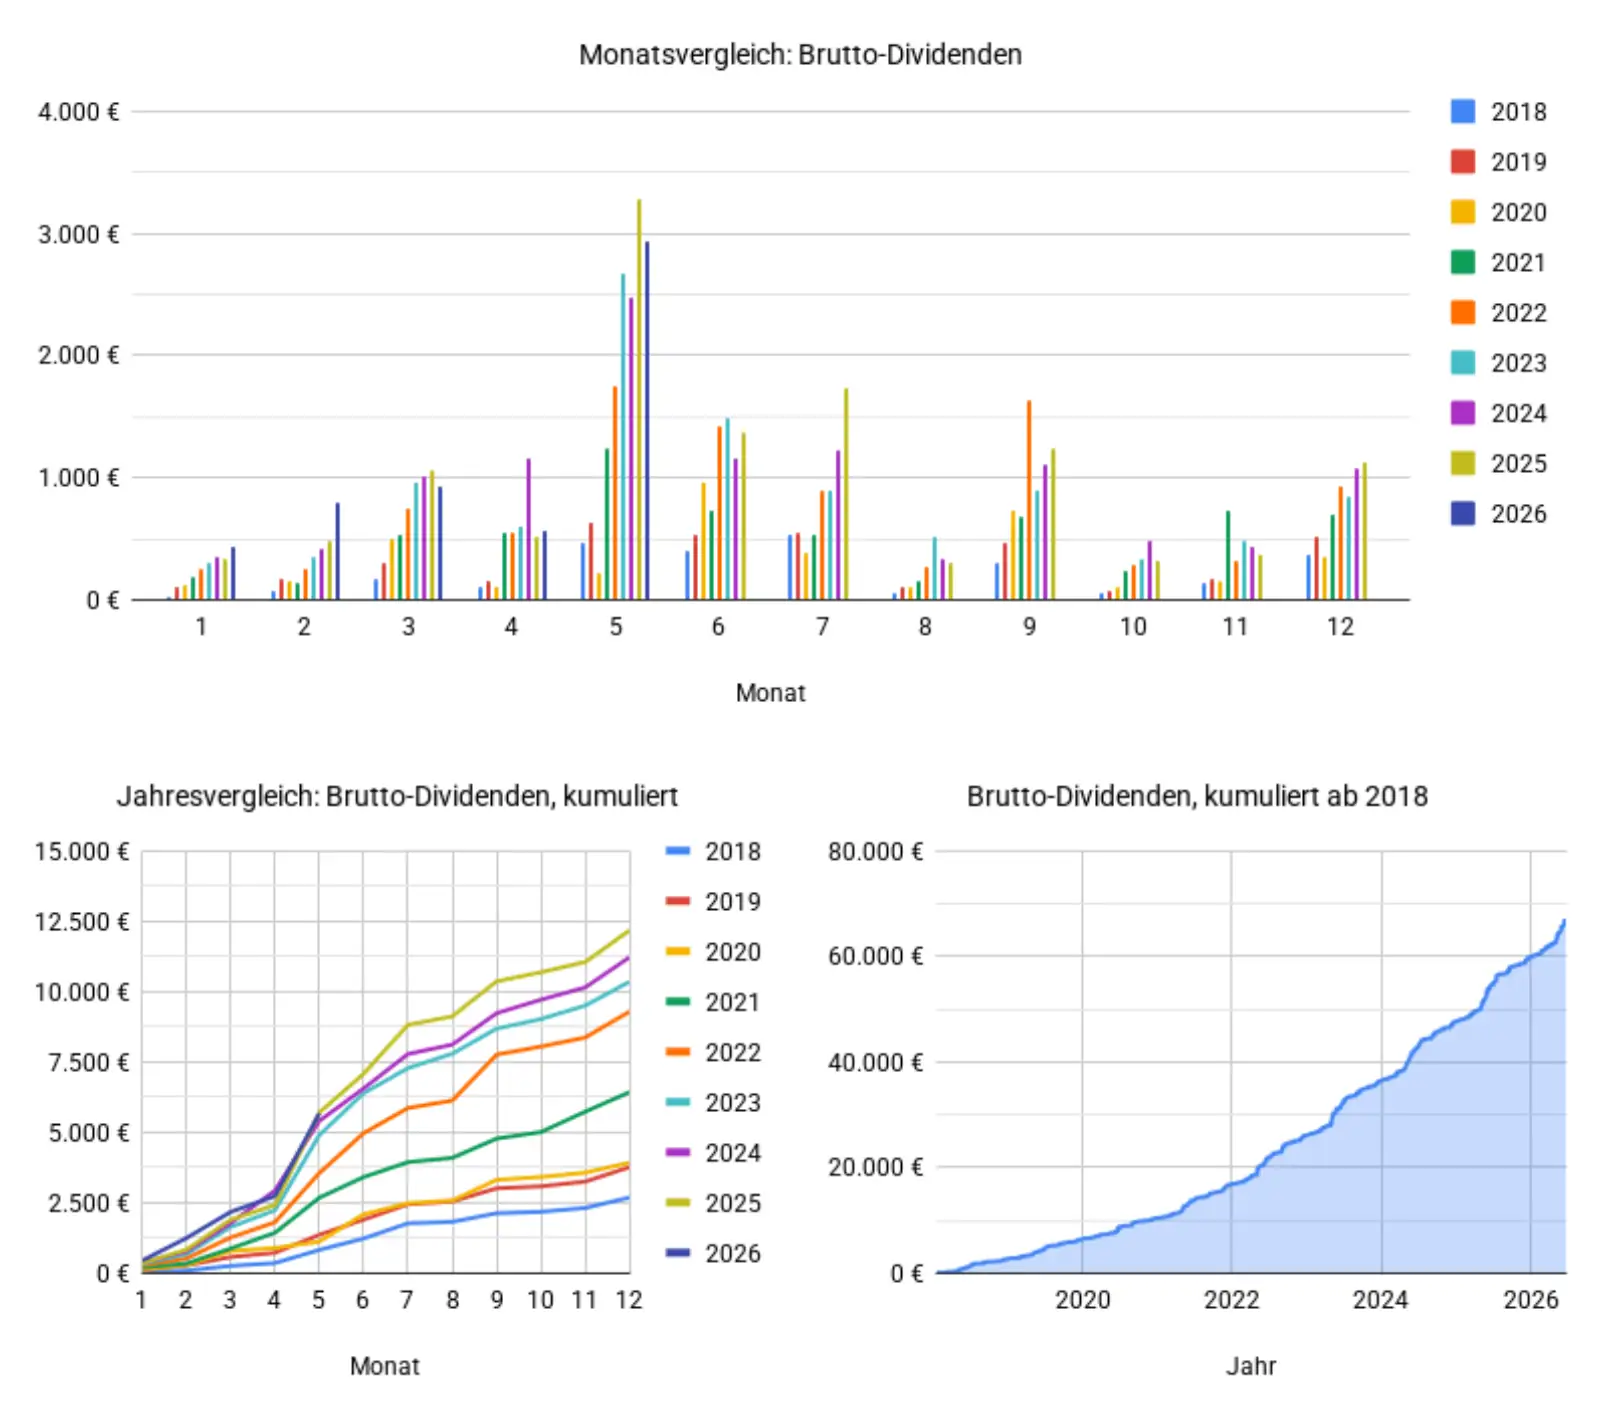
Im Mai haben die Unternehmen 2.942 € an Dividenden ausgeschüttet, im Vorjahresmonat waren es 3.284 €.
Folgende Unternehmen meines Portfolios haben Dividenden ausgeschüttet:
Bristol-Myers Squibb (+)
Pentair (+)
CVS Health
BASF
Continental (+)
Clorox (+)
Deutsche Post AG (+)
Symrise (+)
Vossloh (+)
Allianz (+)
Haleon (+)
Omega Healthcare Investors
K+S (-)
Vonovia (+)
Brenntag (-)
Fresenius (+)
Starbucks (+)
Alle mit (+) versehenen Unternehmen haben gegenüber dem Vorjahresquartal ihre Dividende erhöht; die mit (-) haben sie reduziert. Die Dividenden sind brutto. Ich habe weder Aktien gekauft noch verkauft. Und wieder muss ich schreiben: Obwohl meine Erwerbstätigkeit auf wenige Stunden im Monat begrenzt sind und ich deswegen kaum Geld verdiene, wird das Geld auf dem Konto dennoch mehr. Es gibt einiges anzulegen, nur schiebe ich das vor mir her. Erst zuletzt hatte ich wieder eine Nachrichtenüberschrift gelesen, in der stand, dass die viele Deutsche fünfstellige Beträge auf ihrem Konto lagern, anstatt sie anzulegen und sich über die (mögliche positive) Rendite zu freuen. Ich gehöre dazu. Allerdings ist das nur ein Bruchteil meines Gesamtvermögens und damit verschmerzbar. Bei vielen Mitbürgern sieht das anders aus. Bei ihnen lagert ein Großteil ihres Ersparten auf dem Giro- oder Tagesgeldkonto. Die Gründe dürften dafür Angst, Unwissenheit oder Trägheit sein.
Die Dividenden im Mai sind etwas niedriger ausgefallen als vor einem Jahr. Der Hauptgrund dafür ist, dass ein Unternehmen meines Portfolios – Amadeus Fire – seine Dividende gestrichen hat. Die betrug im letzten Jahr über 500 € und hatte damit einen vergleichsweisen hohen Anteil. Solche Dividendenausfälle machen sich bemerkbar und werden nicht annähernd durch Dividendensteigerungen kompensiert. An Amadeus Fire habe ich ein größeres Aktienpaket. Das habe ich in mehreren Tranchen gekauft, immer mit der Begründung, dass das Unternehmen solide aufgestellt ist. Die Bewertung war günstig und die Aussichten in Ordnung. Ich dachte, dass es ein guter Kauf war. Ich wurde wieder eines Besseren belehrt. Die Geschäftsentwicklung und auch die Kursentwicklung sind miserabel. Amadeus ist ein Personaldienstleister. An der Branche kann man die wirtschaftliche Schwäche Deutschlands und die Unsicherheiten in den Personalabteilungen sehr gut ablesen. Weil die Personaldienstleistungsbranche sehr zyklisch ist und stark von der Konjunktur abhängt, hat Amadeus Fire vor einigen Jahren sein Weiterbildungsgeschäft mit Übernahmen ausgebaut. Diese Branche ist weniger zyklisch und sollte mögliche Schwächephasen im Personaldienstleistungsgeschäft kompensieren. Den Ansatz fand ich sinnvoll. Leider schwächelt seit längerem auch die Weiterbildungsbranche aus, unter anderem wegen Unsicherheiten und Sparzwängen. Beim Kauf der Aktie habe ich mir das alles anders vorgestellt. Auf dem aktuellen Kursniveau halte ich das Unternehmen für ein richtiges Schnäppchen. Allerdings habe ich mein persönliches Kauflimit erreicht und werde zur Schadensbegrenzung (im Falle möglicher weiterer Verluste) nicht noch mehr Aktien kaufen. Nun: Auch hier wurde meine Erfahrung bestätigt, dass man besonders dann falsch liegt, wenn man von etwas besonders überzeugt ist. Das ist ein Grund, warum ich diversifiziere und nicht mehr als 3 % meines Gesamtvermögens in ein Unternehmen stecke.
Das Depot hat sich zufriedenstellend entwickelt, abgesehen von dem Debakel mit Amadeus Fire und anderen Unternehmen, die sich im wirtschaftlichen Niedergang befinden. Solche Debakel nehme ich in Kauf. Ich würde sie gerne vermeiden, kann es aber nicht. Oft genug habe ich früher Aktien verkauft, die sich anschließend wunderbar entwickelt haben. Vielleicht wird das auch bei meinen Verliererunternehmen der Fall sein.